
За підсумками 2025 року ринок небанківського кредитування в Україні подолав символічний рубіж: річний обсяг послуг фінансових компаній вперше з початку повномасштабного вторгнення перевищив довоєнний рівень 2021 року, а їхній кредитний портфель зріс на 41% рік до року, оновивши історичний максимум. Такі дані наводить НБУ в Огляді небанківського фінансового сектору. Однак за цими цифрами ховається менш очевидний висновок: зростання відбувається на ринку, де ключова для споживача інформація досі системно недорозкрита. І саме це, а не рівень ставок, стає його головним вузьким місцем.
Ціна перестала бути полем конкуренції
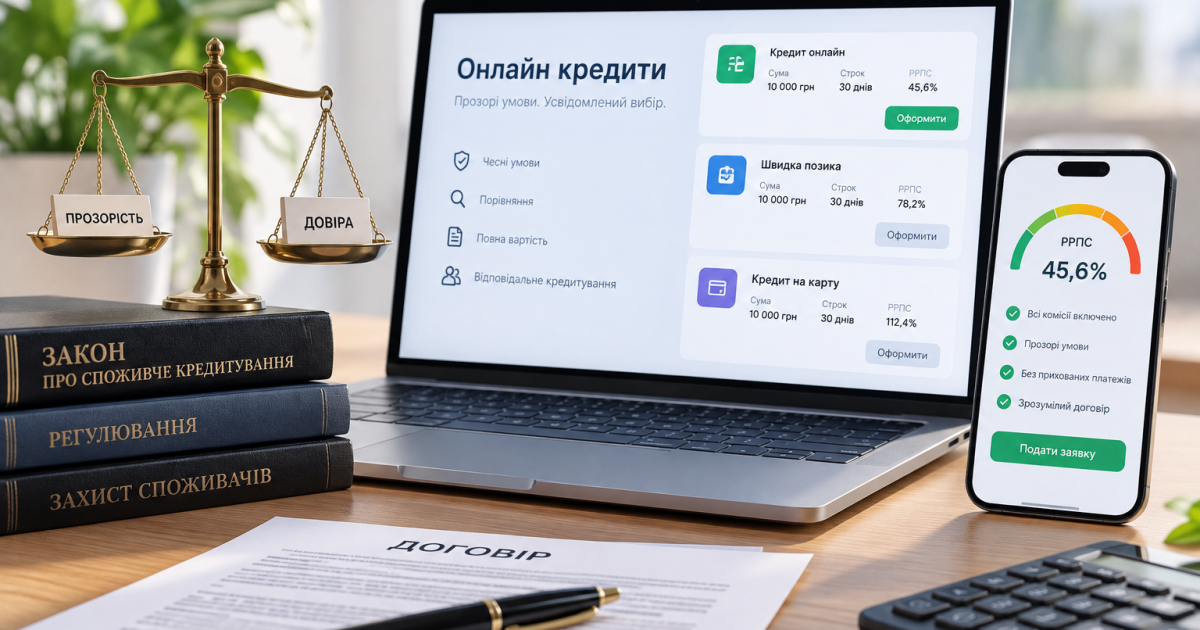
Останні роки держава послідовно звужувала коридор вартості коротких позик. Закон «Про споживче кредитування» (№ 1734-VIII) обмежує максимальну денну процентну ставку за мікрокредитом одним відсотком від суми кредиту, забороняє погіршувати умови після підписання договору та зобов’язує кредитора розкривати реальну річну процентну ставку (РРПС) у паспорті споживчого кредиту. Регулювання вже дало ефект: у НБУ визнають, що після запровадження граничної добової ставки в 1% вартість мікрокредитів для населення впала в рази. І коридор може звузитися ще — зареєстрований у Верховній Раді законопроєкт (№ 14370) пропонує зменшити денну межу з 1% до 0,274%, майже вчетверо; станом на осінь 2026 року він залишається на розгляді.
Наслідок цієї політики парадоксальний. Що жорсткіше регулюється сама ставка, то менше простору для цінової конкуренції — і то більшої ваги набуває те, як умови позики подані. Коли верхню межу вартості встановлено законом, боротьба за клієнта зміщується з «хто дешевший» на «хто переконливіше виглядає». А переконливість і прозорість — далеко не одне й те саме.
Справжній товар ринку — інформаційна асиметрія
Економіка мікропозик — класичний випадок інформаційної асиметрії, коли кредитор знає про реальну вартість продукту значно більше за позичальника. Легальні маркетингові прийоми лише поглиблюють розрив: акцент на «ставці на день» замість річного виміру, «0% на перший кредит» із дрібним застереженням про наступні, винесення повної вартості позики в окремі документи. Формально розкрито все — практично ж зіставити дві пропозиції пересічній людині майже неможливо.
Єдиний показник, що дозволяє коректно порівняти позики, — РРПС, яка враховує проценти, комісії та всі обов’язкові платежі. Але саме він найчастіше й залишається в тіні реклами. Спроби виміряти цей розрив системно показують його масштаб: незалежна оцінка прозорості кредитів онлайн фіксує, що навіть у межах законних вимог кредитори розкривають реальну вартість позики вкрай нерівномірно, а дистанція між «вигідно на банері» та «дорого за договором» вимірюється відчутною переплатою.
Чому це проблема ринку, а не лише позичальника
Інформаційна асиметрія б’є не тільки по клієнту. Вона викривлює конкуренцію: сумлінний кредитор, який чесно показує повну вартість, програє за першим враженням тому, хто ховає її в дрібному шрифті. У такій системі прозорість перетворюється на конкурентну ваду, а не перевагу, — і ринок втрачає механізм самоочищення.
Саме тому наступним шаром інфраструктури стає незалежне вимірювання прозорості — роль, яку на зрілих фінансових ринках виконують рейтингові та порівняльні майданчики з відкритою методологією. Коли ставки вирівняні регуляторно, об’єктивна оцінка розкриття умов лишається чи не єдиним способом відрізнити гравців між собою.
Що далі
Ринок кредитів онлайн, найімовірніше, розвиватиметься за двома лініями одночасно. Регуляторний тиск і надалі знижуватиме маржу найдорожчих продуктів, а конкуренція поступово зміщуватиметься з ціни на прозорість. Виграють ті, хто готовий розкривати повну вартість позики без застережень, — і ті інституції, що здатні цю прозорість незалежно виміряти. Для ринку, який щойно відновив довоєнні обсяги, це означає перехід від змагання за швидкість видачі до змагання за довіру. А це якісно складніший тип зростання, ніж просте нарощування портфеля.